Alternative Zahlungssysteme · Deep Dive
Die Brücke in die alte Welt: Krypto im Alltag ausgeben
Lesezeit ca. 6 Minuten
Eine Hardware Wallet voller Bitcoin nützt dir wenig, wenn du im 7-Eleven in Bangkok eine Wasserflasche kaufen willst. Reines Krypto ist im Alltag oft noch schwer direkt auszugeben – deshalb braucht es "Übersetzer" zwischen der Krypto-Welt und dem vertrauten Bezahlsystem, das jeder Supermarkt kennt.
Krypto-Kreditkarten: Halten in Krypto, Zahlen in Fiat
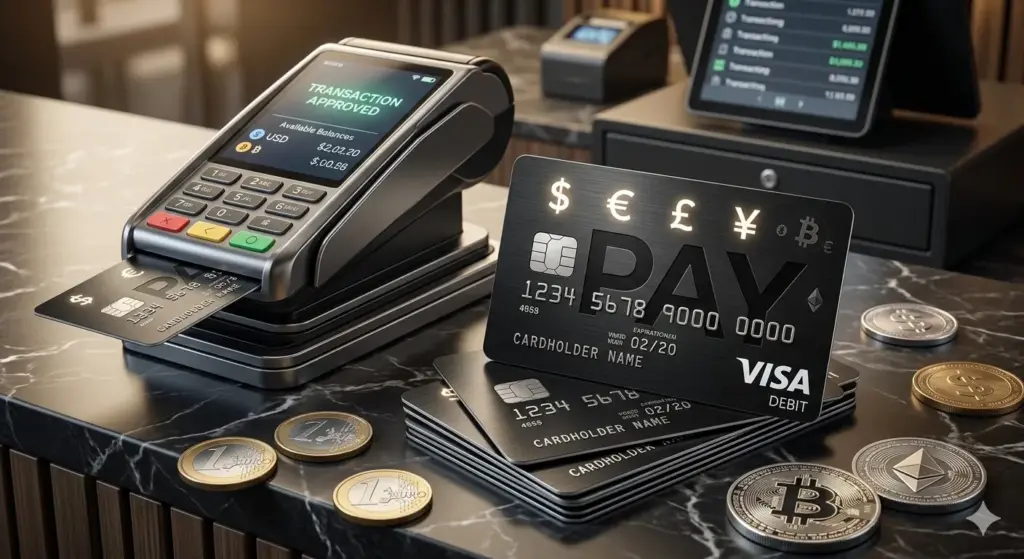
Krypto-Kreditkarten (z. B. von Anbietern wie Crypto.com, Binance oder Wirex) funktionieren im Prinzip wie eine ganz normale Debit- oder Kreditkarte – an der Supermarktkasse merkt niemand einen Unterschied. Der Unterschied passiert im Hintergrund:
So läuft eine Zahlung technisch ab
1. Du hältst Krypto (z. B. USDT, BTC oder ETH) in der App des Kartenanbieters.
2. Im Moment der Zahlung wandelt der Anbieter automatisch genau den nötigen Betrag in die Landeswährung (z. B. Baht oder Euro) um.
3. Der Händler bekommt ganz normal Fiat-Geld, du bezahlst mit deinem Krypto-Guthaben.
Der Vorteil: Du musst dein Krypto nicht vorher manuell auf einer Börse verkaufen und das Geld überweisen – die Karte erledigt das in Sekunden bei jeder einzelnen Zahlung.
Hybrid-Banking: Ein Konto, zwei Welten
Eine zweite Kategorie sind moderne Fintechs, die ein klassisches IBAN-Konto direkt mit einer Krypto-Wallet verbinden – alles in einer einzigen App. Du kannst SEPA-Überweisungen empfangen, ganz normal Rechnungen bezahlen, und im selben Konto auch Krypto halten und tauschen.
Das macht den Umstieg leicht, weil du nicht zwei komplett getrennte Finanzwelten jonglieren musst – Gehalt kommt aufs vertraute IBAN-Konto, ein Teil davon wandert bei Bedarf mit einem Klick in Krypto.
Klassische Cashback-Karten: Bares Geld ohne Krypto-Umweg
Nicht jeder will oder muss den Umweg über Krypto gehen, um beim Bezahlen im Ausland zu sparen. Klassische Cashback- und Gebühren-Killer-Karten bringen dir bei jedem Einkauf – vom Supermarkt in Bangkok bis zum Flugticket – bares Geld zurück oder sparen dir von vornherein die Fremdwährungsgebühr, ganz ohne Wallet oder Umtausch.
Barclays Visa (0 € Jahresgebühr)
Komplett kostenlose Kreditkarte ohne Jahresgebühr – damit hebst du weltweit gratis Bargeld ab und zahlst ohne Fremdwährungsgebühren. Die absolute Basis-Empfehlung für jeden, der bisher mit der normalen Sparkassen- oder Volksbankcard im Ausland unterwegs war und sich dabei unnötig arm zahlt.
Trade Republic Visa (1 % Saveback)
1 % Saveback auf jede Kartenzahlung, das direkt in einen ETF- oder Krypto-Sparplan deiner Wahl fließt – plus kostenlose weltweite Bargeldabhebungen ab 100 €. Ein schmerzfreier Cashback-Einstieg, der Reisekosten automatisch in Vermögensaufbau umwandelt.
Revolut (Multi-Währungs-Konto)
Wechselt Geld in über 30 Währungen in Echtzeit zum Interbanken-Kurs, ganz ohne versteckte Gebühren – ideal für Reisen abseits der Eurozone. In den höheren Tarifen (Ultra/Metal) sind zusätzlich Cashback auf Unterkünfte und Lounge-Zugang inklusive (siehe Kategorie Lounges & Flughafen-Komfort).
Plutus (bis zu 3 % Krypto-Cashback)
Bis zu 3 % Krypto-Cashback auf jeden alltäglichen Einkauf, plus Guthaben-Erstattungen für reisespezifische Dienste wie Airbnb, Booking.com, Uber oder Shell. Für alle, die maximale Krypto-Rendite aus ihren Alltagsausgaben ziehen wollen.
Wise (Multi-Währungs-Konto für Auswanderer)
Das unangefochten beste Konto, um Geld kostengünstig zwischen Ländern zu transferieren – z. B. die Miete fürs Ferienhaus oder die neue Wohnung im Ausland. Kein Reise-Gadget, sondern ein Muss für jeden, der dauerhaft im Ausland lebt.
Alle fünf Karten sind bereits über unsere bestehenden Partnerprogramme (Check24/Tarifcheck bzw. Awin) vermittelbar – die konkreten Antragslinks tragen wir nach, sobald sie final hinterlegt sind.
American Express Payback Card (wird geprüft, kommt bald)
Klassisches Cashback bei jedem Einkauf, gekoppelt an das bekannte Payback-Punktesystem – einfach zu verstehen, ohne dass du dich mit Krypto-Kursen beschäftigen musst. Die Partnerschaft mit American Express prüfen wir aktuell; sobald sie freigegeben ist, ergänzen wir hier die konkreten Konditionen und den Antragslink.
Der Unterschied zur Krypto-Karte: Cashback-Karten sind der einfachere Einstieg für alle, die vor allem sparen wollen, ohne sich mit Wallets oder Kursschwankungen zu beschäftigen. Krypto-Karten lohnen sich eher, wenn du ohnehin schon Krypto hältst und es im Alltag ausgeben willst.
Was du dabei nicht vergessen solltest
Wichtig zu wissen: Bei den meisten Krypto-Kreditkarten und Hybrid-Banking-Lösungen liegt das Krypto-Guthaben während der Nutzung wieder bei einem zentralen Anbieter – genau das "Not your keys, not your coins"-Prinzip aus dem letzten Kapitel gilt hier also weiterhin. Diese Karten sind der bequeme Alltags-Kompromiss, kein Ersatz für die eigene Wallet mit größeren Beträgen.
Ein sinnvoller Ansatz für die Praxis: Größeres Vermögen in der eigenen Hardware Wallet, ein kleinerer, laufend nachgefüllter Betrag auf der Krypto-Karte für den Alltag – so bekommst du die Bequemlichkeit einer normalen Karte, ohne dein gesamtes Vermögen einem einzelnen Anbieter anzuvertrauen.
Weiterführende Links
Eigene Werkzeuge und Seiten von Hans im Glück sowie offizielle Anlaufstellen in Thailand und Deutschland – für alle, die tiefer einsteigen möchten.
Auf hansglueck.net
Auswanderer-Berater Interaktiver FAQ- und Beratungs-Assistent rund ums Auswandern Steuerrechner Thailand Einkommensteuer in Thailand einschätzen (180-Tage-Regel, Remittance) HIG-Lösungen im Netzwerk Geprüfte Partner-Angebote für Visum, Bank, Steuer, Umzug u.v.m. HIG-Netzwerk Kontakte und Unterstützung rund ums Auswandern nach ThailandOffizielle Anlaufstellen
Thai Immigration Bureau Offizielle Behörde für Visa, Verlängerungen und 90-Tage-Meldung Thai e-Visa Portal Offizielle Online-Beantragung von Visa für Thailand Thai Revenue Department Offizielle Steuerbehörde Thailands Auswärtiges Amt – Thailand Reise- und Sicherheitshinweise des Auswärtigen AmtsGefällt dir, was du hier findest?
Dann freue ich mich über einen kleinen Kaffee ☕
Kein Muss – nur wenn du magst und etwas zurückgeben willst.
☕ In die KaffeekasseOder per Krypto
Tippen kopiert die Wallet-Adresse bzw. öffnet deine Wallet-App.
